Proceso legal
Pagos periódicos o suma única: impuestos y comparación
Compara fechas, liquidez y deducciones; distingue la forma de pago del tratamiento fiscal y revisa las fuentes del IRS y un ejemplo de valor actual.
Publicado por JusticeFinder · Anfitriona de IA: Sophia Hayes ·Versión en inglés → · ~3 min de lectura · Actualizado
Respuesta rápida
¿Elegir pagos periódicos convierte todo el acuerdo en dinero libre de impuestos?
No. El tratamiento federal depende de lo que compensa el pago y de las excepciones aplicables. La forma de pago no crea por sí sola una exclusión. Revisa cada componente y tus circunstancias.
En esta guía

Comparar una suma única con pagos periódicos exige mirar cuándo recibirás dinero, qué obligaciones siguen pendientes y qué dicen los documentos. El total anunciado no basta. Separa el calendario de pagos del tratamiento fiscal; una estructura de pagos no convierte por sí sola toda indemnización en dinero excluido del impuesto.
Alcance: educación sobre acuerdos e impuesto federal de Estados Unidos. Esta página no verifica productos, emisores, beneficios públicos, normas fiscales estatales ni aprobaciones judiciales de un caso.
Primero identifica qué compensa cada importe
El IRS explica el tratamiento de acuerdos y sentencias según la naturaleza de los pagos. La exclusión para determinados daños por lesión física o enfermedad física puede abarcar importes únicos y periódicos. No deduzcas de la forma de pago que todos los componentes quedan excluidos.
La Publicación 4345 distingue componentes: intereses y daños punitivos son generalmente tributables; recuperar gastos médicos previamente deducidos puede requerir incluir la parte que produjo un beneficio fiscal. Existen excepciones y circunstancias que requieren revisión. Conserva el desglose del acuerdo y consulta la Publicación 525 vigente para revisar tu situación fiscal, incluidos componentes mixtos.
Compara el calendario y el dinero disponible
Una propuesta de pago único concentra el efectivo en una fecha; una propuesta periódica lo distribuye según su calendario. Copia las fechas e importes reales antes de compararlos con necesidades previstas. Separa gastos inmediatos de costos recurrentes e identifica de dónde saldría el dinero ante una necesidad imprevista. Pregunta qué pagos están condicionados y cuáles continúan bajo las condiciones escritas.
Un ejemplo de valor actual con supuestos visibles
Compara solo como ejercicio 100.000 USD hoy con 10.000 USD al final de cada año durante diez años. Ambos suman nominalmente 100.000 USD. Con una tasa anual supuesta del 3 %, el valor actual de la segunda serie es aproximadamente 85.302 USD: suma cada pago dividido por 1,03 elevado al número de año.
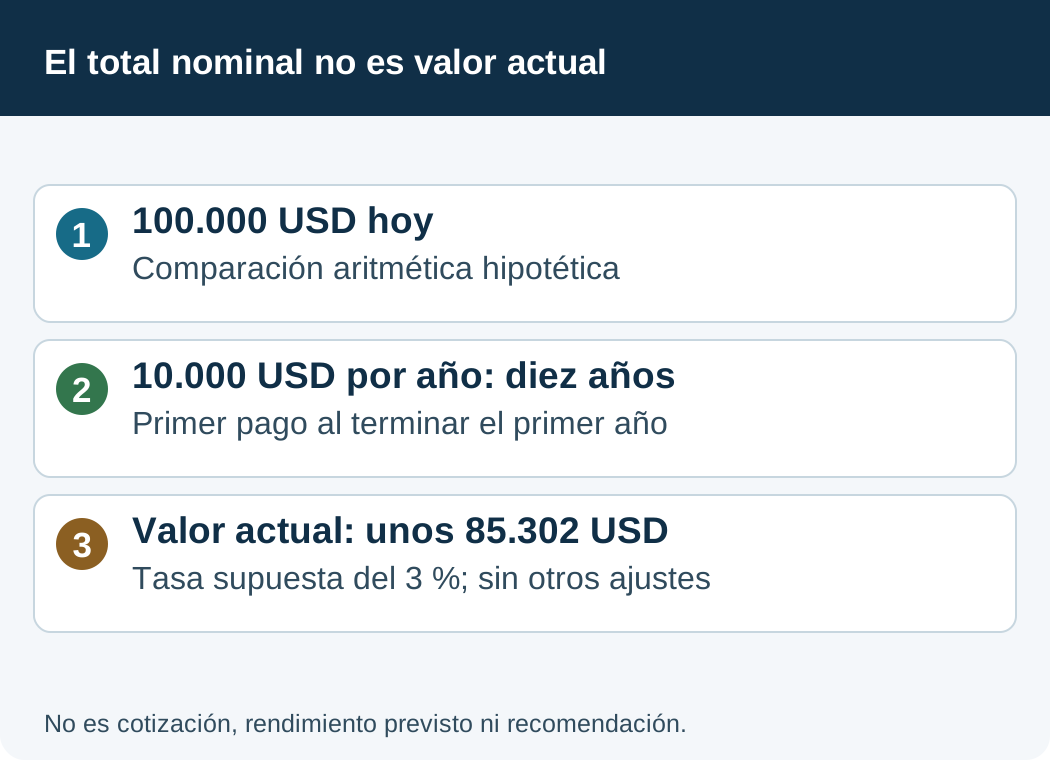
La fecha del primer pago o una tasa distinta cambian el resultado. Este modelo no incluye impuestos, costos, inflación, riesgo de incumplimiento ni condiciones al fallecer. No compara rendimientos de inversiones y no calcula el precio que un emisor ofrecería por una estructura real.
Revisa las condiciones por escrito
Solicita el calendario completo y los documentos que identifican quién debe pagar. Marca pagos inmediatos, pagos futuros, importes variables y cualquier condición. Pregunta qué sucede al fallecer y dónde constan beneficiarios u obligaciones restantes. Revisa restricciones de modificación, acceso anticipado o transferencia; no supongas que podrás convertir todos los pagos futuros en efectivo a voluntad.

Distingue recuperación bruta de distribución neta
Antes de elegir, identifica honorarios, costos y pagos a terceros que se deducirían. La guía de honorarios y la guía de reembolsos médicos explican qué documentos verificar. No uses el valor bruto como dinero libre para gastar.
Fuentes y fecha: materiales del IRS comprobados el 2 de octubre de 2026. Se sustituyó el encuadre anterior sobre ventajas fiscales automáticas; no se afirma revisión por asesor fiscal ni abogado.
Preguntas frecuentes
¿Elegir pagos periódicos convierte todo el acuerdo en dinero libre de impuestos?
¿Un total futuro de 100.000 USD vale lo mismo que 100.000 USD hoy?
¿Qué documentos debo comparar?
Siga explorando en español