Reclamos de seguro
No-fault y responsabilidad: dos vías de reclamo
Distinga prestaciones PIP, responsabilidad, límites y umbrales. Compruebe la póliza, la aseguradora y los avisos con fuentes del estado aplicable.
Publicado por JusticeFinder · Anfitriona de IA: Sophia Hayes ·Versión en inglés → · ~3 min de lectura · Actualizado
Respuesta rápida
¿No-fault significa que nunca se puede reclamar contra otro conductor?
No. Las prestaciones de primera parte y las acciones de responsabilidad son cuestiones separadas. La posibilidad de reclamar ciertos daños depende de la regla estatal, los hechos, las excepciones y la cobertura.
En esta guía

No-fault y responsabilidad: dos vías de reclamo
En Estados Unidos, la expresión no-fault se relaciona con determinadas prestaciones de primera parte, sujetas a la póliza y a las reglas del estado. No elimina todas las preguntas sobre culpa, daños o cobertura. La consulta de sistemas por estado sirve como orientación sobre el catálogo; no determina si un reclamo concreto está cubierto o permitido.
Mantenga dos registros separados
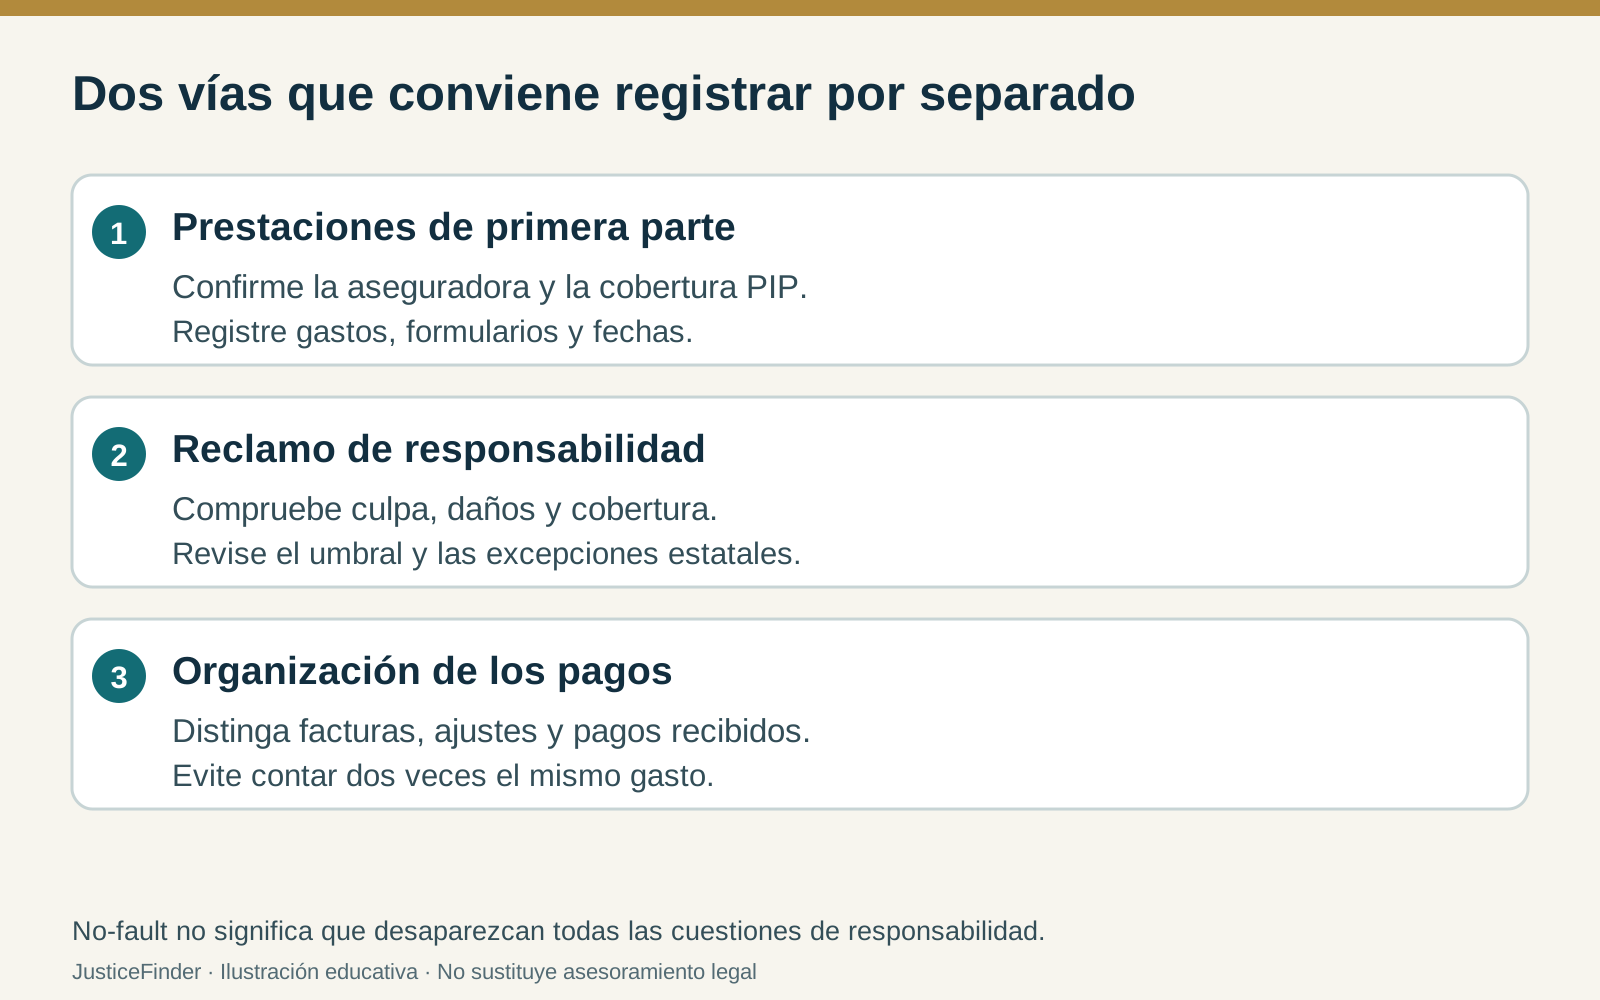
En una vía se pregunta qué beneficios de una póliza pueden responder a determinados costos y qué documentos se requieren. En la otra se analizan responsabilidad, daños, cobertura y requisitos legales. Use un número de reclamo y una etiqueta por aseguradora. Conserve las comunicaciones que indiquen qué cubre cada pago.
Una factura, un ajuste y un pago pueden corresponder al mismo servicio. No cuente cada movimiento como una pérdida nueva. Los posibles reembolsos, compensaciones o efectos de otros beneficios requieren una evaluación específica; la consulta del sitio no los calcula.
Un ejemplo de Nueva York, con sus límites
Las preguntas oficiales del Departamento de Servicios Financieros de Nueva York, consultadas el 2 de octubre de 2026, indican que un ocupante normalmente presenta el reclamo a la aseguradora del vehículo ocupado y un peatón a la del vehículo que lo atropelló, con alternativas cuando falta cobertura. Por eso, decir siempre «su propia aseguradora» puede inducir a error.
La misma fuente describe aviso escrito tan pronto como resulte razonablemente posible y, en general, dentro de treinta días del accidente, con una excepción que exige justificación escrita clara y razonable del retraso. Ese ejemplo calificado no es un contador universal para otros estados o tipos de prestaciones.
El organismo también explica la cuestión de lesiones graves para ciertos reclamos frente a la cobertura de responsabilidad de otro conductor. La etiqueta de una lesión o una cantidad calculada por una herramienta no prueba que se cumpla una definición legal.
Un límite de cobertura y un umbral no son lo mismo
El límite expresa una cantidad de cobertura disponible, sujeta al contrato. El umbral describe condiciones legales relevantes para determinados reclamos o daños. Identifique qué cuestión intenta resolver. Ni superar una suma de facturas ni encontrar una palabra en un informe médico decide por sí solo el resultado jurídico.
Verifique documentos, regla y presentación
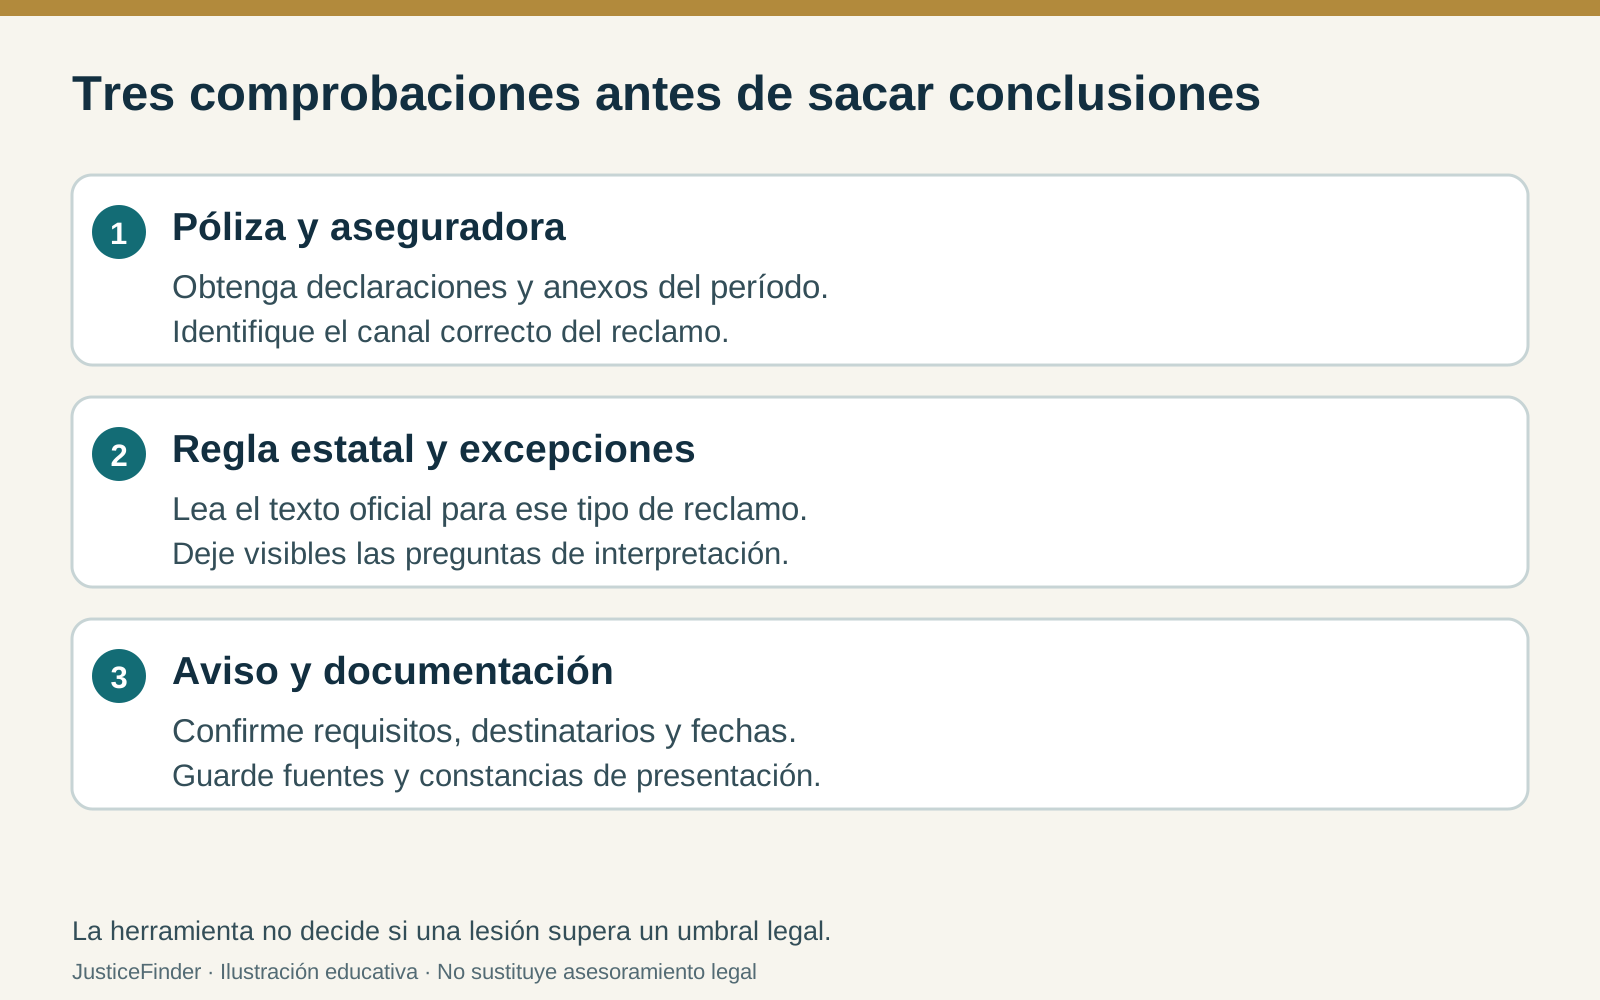
Obtenga las declaraciones y los anexos aplicables al accidente. Confirme el canal del reclamo y los documentos exigidos. Lea la regla oficial para la jurisdicción y el tipo de acción, incluyendo las excepciones pertinentes. Anote fechas, destinatarios y prueba de presentación; no espere a que termine una discusión sobre responsabilidad para investigar un requisito de beneficios.
Para ordenar costos, use el registro de gastos y daños; para solicitudes y respuestas, el registro de reclamos al seguro. Mantenga privados los documentos médicos y financieros. La guía en inglés amplía el método del catálogo.
Esta guía y sus fuentes ilustrativas no constituyen una revisión legislativa de los cincuenta estados ni una certificación de cobertura. JusticeFinder no es un despacho de abogados. Solicite asesoramiento habilitado sobre derechos, excepciones o plazos controvertidos.
Preguntas frecuentes
¿No-fault significa que nunca se puede reclamar contra otro conductor?
Siga explorando en español